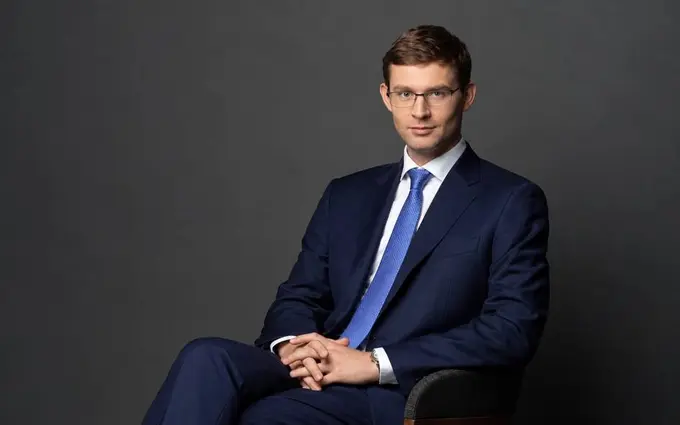
Страховой рынок Узбекистана быстро меняется. По итогам 2025 года объем страховых премий достиг 13,46 трлн сумов, увеличившись почти на 38%, а выплаты приблизились к 3 трлн сумов. О том, что должно стать следующим этапом развития отрасли, мы поговорили с генеральным директором Imkon Sug’urta Янисом Ласисом.
— Как вы сегодня оцениваете состояние страхового рынка Узбекистана?
— Рынок находится на очень интересном этапе. Растут премии, выплаты, капитал страховых компаний. Это хороший фундамент. Но развитие страхования нельзя оценивать только темпами роста сборов. Важно, насколько оно становится естественной частью жизни людей и бизнеса. Покупает ли человек полис потому, что понимает его ценность, или потому, что этого требует закон, банк или условия сделки?
Переход от «страхования потому, что надо» к «страхованию потому, что это действительно защищает меня» — один из главных признаков зрелости рынка.
— Государство активно реформирует отрасль. Как вы оцениваете изменения?
— В целом мы поддерживаем направление регулятора: повышение капитализaции, цифровизaцию, развитие перестрахования, совершенствование обязательных видов. Например, с 2026 года страховая сумма по ОСАГО увеличена с 40 до 80 млн сумов — это важный шаг с точки зрения защиты людей.
При этом рынку необходимо достаточное время для внедрения изменений. Новые требования — это не только документы, но и IT-системы, бизнес-процессы, обучение сотрудников и партнеров, тестирование клиентского пути. Поэтому особенно важен постоянный диалог между регулятором и участниками рынка, в том числе на этапе технической реализaции.
— Вы работали на европейских рынках. В чем видите одно из принципиальных отличий?
— Зрелый рынок предполагает не только регулирование, но и пространство для конкуренции. Если одновременно жестко определены условия продукта, лимиты и цена, страховщикам сложно отличаться друг от друга. А конкуренция полезна прежде всего клиенту: компании начинают бороться качеством сервиса, скоростью урегулирования, продуктом и дополнительными возможностями.
По мере развития рынка стоит создавать больше пространства для такой конкуренции, сохраняя необходимый уровень защиты клиента.
— Что сегодня сильнее всего сдерживает развитие страхования?
— Один из главных вопросов — страховая культура. Людям нужно объяснять не столько, что они должны купить полис, сколько зачем существует страхование: какие риски клиент передает страховщику и как это помогает семье или бизнесу сохранить финансовую устойчивость.
Это совместная работа компаний, регулятора, отраслевых ассоциaций, государства, медиа и образовательных институтов.
— Какую роль страховые компании должны играть в экономике? Нужно ли стремиться страховать как можно больше рисков?
— Страховые компании выполняют важную функцию: платят налоги, создают рабочие места и, главное, помогают людям и бизнесу справляться с финансовыми последствиями сложных ситуаций.
Но развитие рынка не означает, что нужно застраховать абсолютно все. Страхование — это баланс между передачей риска страховщику и ответственностью самого клиента. Должна сохраняться ответственность человека, бизнеса или банка за оценку рисков, принимаемые решения и управление ими. Страхование не должно становиться способом полностью снять с себя эту ответственность.
Зрелый подход — понимать, какие риски разумно передать страховщику, какие оставить на себе и как распределить ответственность между участниками. Задача страхования не устранить риск — это невозможно, — а сделать его финансовые последствия управляемыми.
— Каким вы хотели бы видеть рынок через несколько лет?
— Более зрелым и ориентированным на человека. Следующий этап — качественный: сильные капитализированные компании, современное регулирование, цифровые продукты, реальная конкуренция и клиент, который понимает ценность страхования.
В конечном счете страхование существует не ради полиса. Оно нужно для того, чтобы в сложный момент человек или бизнес не остались один на один со своей проблемой.
На правах рекламы